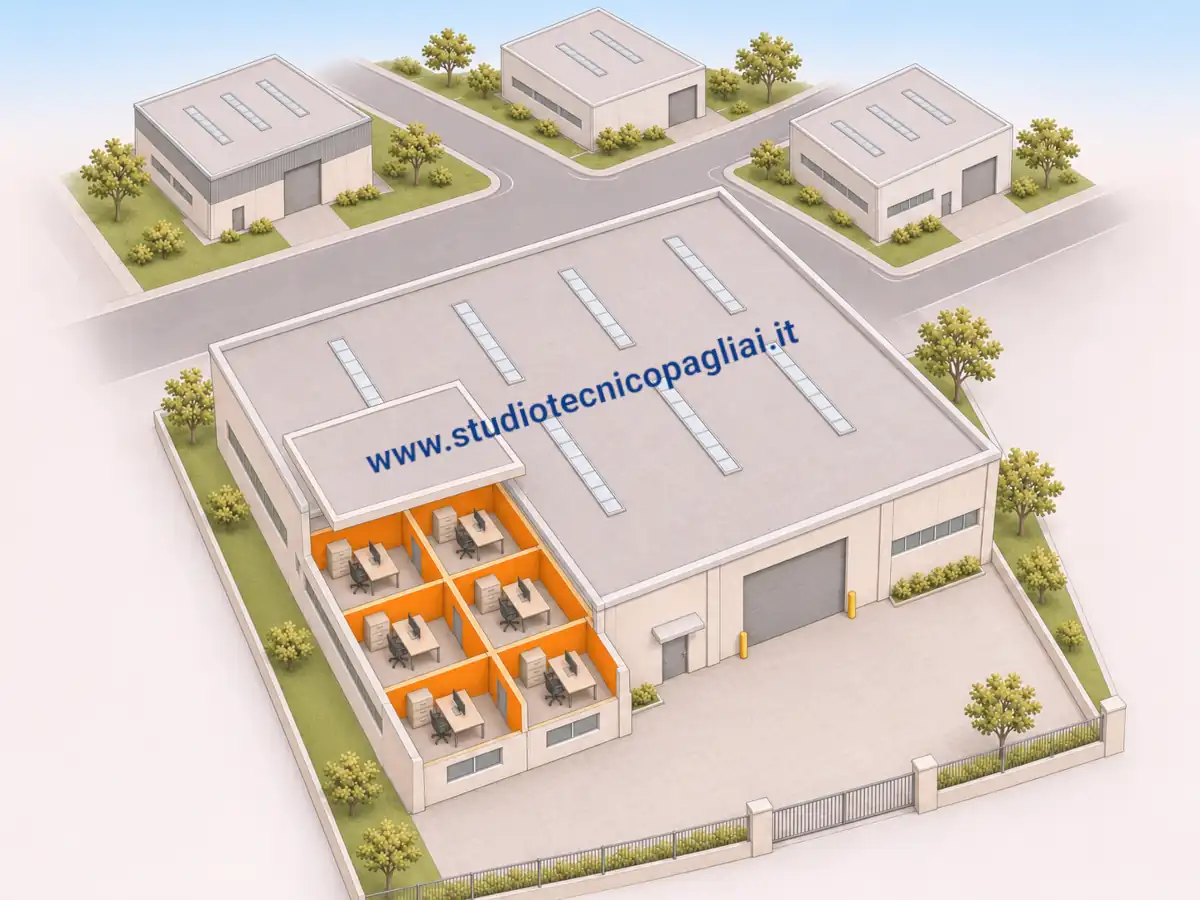
L’esenzione dal contributo per attività industriali e artigianali riguarda i locali direttamente impiegati nella produzione o strettamente complementari. Uffici e spazi direzionali autonomamente utilizzabili restano assoggettati alla disciplina della loro funzione.