Le opere agevolate potrebbero aver modificato caratteristiche e redditualità catastale dell’immobile
Aggiornamento: sul tema sono uscite disposizioni e termini più precisi, ai sensi della L. 213/2023 e Provvedimento Agenzia delle Entrate n. 38133/2025, vedi articolo più recente.
Affrontiamo il tema delle verifiche catastali successive agli interventi che hanno beneficiato del superbonus, in particolare, per gli immobili che hanno subìto modifiche, anche se considerati interventi non particolarmente invasivi.
Per quel che se ne crede, interventi di questo tipo ha probabilmente inciso sul valore catastale e sulla relativa rendita, anche senza cambiare necessariamente le caratteristiche distributive e di prospetto dell’unità. Però, se siamo onesti intellettualmente, possiamo dire che interventi rilevanti come quelli del Superbonus, e anche dei bonus minori, hanno apportato notevole miglioramento qualitativo e valore, a fronte di costi sostanziosi (grazie anche alla cessione del credito e sconto in fattura).
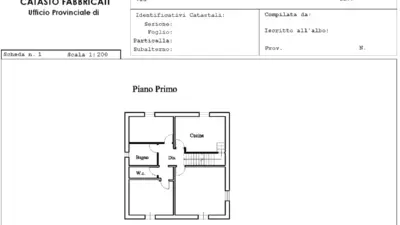
Sarà opportuno riflettere sull’aggiornamento catastale postumo a interventi ritenuti non invasivi, come l’installazione di un cappotto termico o sostituzione/installazione di impianti. Si potrebbero fare simulazioni col programma DOCFA, ma ciò sarà difficile da far digerire ai proprietari: in buona parte schizzeranno verso l’alto le rendite catastali, perchè relative a situazioni non aggiornate o risalenti nel tempo.
Si anticipa la possibile approvazione dell’articolo 21 della Manovra Economica 2024, che concederebbe all’Agenzia delle Entrate il potere di effettuare verifiche basate su liste selettive elaborate con sistemi tecnologici e banche dati interoperabili. Occhio: l’Agenzia delle Entrate avrà accesso a informazioni dettagliate sugli interventi, grazie anche alla cessione di credito, e avrà la possibilità di inviare comunicazioni di compliance da parte dell’Agenzia delle Entrate e la necessità di coordinare la presentazione del Docfa con la fine dei lavori per evitare sanzioni.
DISCLAIMER. Il presente contenuto ha esclusiva finalità informativa e divulgativa. Non costituisce e non può costituire consulenza tecnica, legale o professionale, né può essere utilizzato come parere in alcuna sede. Ogni immobile e ogni intervento richiedono valutazioni specifiche caso per caso, pertanto resta tutto riservato su inquadramento, fattibilità e soluzioni applicabili. In conformità della L. 132/2026 alcuni testi potrebbero essere stati revisionati da intelligenza artificiale.
La Corte costituzionale annulla gli artt. 4 e 5 della legge E.R. sulle locazioni brevi: illegittimo l’obbligo generalizzato di cambio d’uso, ma Regioni e Comuni conservano margini per misure urbanistiche mirate e proporzionate.
Quando un'opera è stata realizzata sulla base di un permesso di costruire successivamente annullato, è possibile non applicare automaticamente le regole dell’accertamento di doppia conformità previste dalla procedura dell'articolo 36 DPR 380/01.